En esta edición especial de nuestra newsletter, nos complace contar con la participación de nuestros colaboradores invitados, Stephen Polakoff, General Counsel/Partner, y Denis Mosolov, Managing Partner de Flashpoint Venture Capital, uno de los principales referentes en venture capital y venture debt. Esta participación nos permitirá profundizar en cómo este tipo de financiación puede ser una opción estratégica para startups en diferentes etapas de su desarrollo.
Colaboradores invitados: Stephen Polakoff, General Counsel/Partner, y Denis Mosolov, Managing Partner, Flashpoint Venture Capital
A pesar de que ha sido una opción para fundadores e inversores desde los años 90 en el mercado estadounidense, el Venture Debt («VD») como clase de activo sigue siendo poco conocida en el ecosistema del capital riesgo. En este breve resumen, descubriremos cómo el venture debt es, de hecho, una clase de activo fundamentalmente diferente tanto del equity de VC como de la inversión en cuasi-equity (préstamos convertibles), tanto en términos de su naturaleza como de su propósito.
Cuántas veces me han preguntado lo mismo inversores y fundadores: «El Venture Debt es un simple préstamo convertible en capital, ¿verdad?». La respuesta es un rotundo «no». El VD es fundamentalmente un instrumento de deuda, que no se convierte en capital y que se proporciona con la expectativa de que será reembolsado con intereses. Entonces, ¿cuál es la ventaja que el proveedor de VD utiliza para atraer a los socios comanditarios a invertir en sus fondos? Se trata del warrant, es decir, el derecho a comprar acciones/participaciones a un precio determinado. De este modo, el fondo de VD dispone de un «incentivo de capital» que puede generar rendimientos adicionales para el prestamista en caso de que la empresa en cartera logre una salida exitosa. Es importante señalar que, al no convertirse en capital, el VD no diluye a los fundadores ni a otros socios. Este carácter no dilutivo es lo que lo hace tan atractivo para las empresas.
La siguiente pregunta es: «Entiendo que es deuda y no capital, pero ¿por qué hay tantos documentos?». La respuesta está en el corazón de la naturaleza del VD: es un préstamo garantizado. Un préstamo está garantizado si el prestatario (o un garante de las obligaciones del prestatario) concede al prestamista un gravamen o prenda sobre sus activos y/o derechos para «garantizar» el reembolso del préstamo. Normalmente, esto incluye pignoraciones sobre efectivo en cuentas bancarias, cuentas por cobrar, acciones de filiales, propiedad intelectual y otros activos a través de un instrumento bien conocido en el Reino Unido denominado floating charge (garantía sobre bienes o activos cuyo valor es, por naturaleza, cambiante), o un security agreement en Estados Unidos.
Al enterarse de esto, a los fundadores a veces les preocupa que un proveedor de VD pueda arrebatarles el negocio si se retrasan un día en un pago. Pero no es cierto. Aunque el prestamista tiene una garantía sobre los activos de la empresa, no suele tener una prenda sobre sus acciones. Así que, aunque la empresa sí tiene que prestar atención a sus obligaciones, como en cualquier otro contrato, el prestamista no tiene capacidad para embargar las acciones de la empresa y convertirse en accionista. Un verdadero proveedor de VD tampoco está interesado en hacerlo: los prestamistas son inversores pasivos y no están preparados para gestionar empresas como lo están los fondos de capital riesgo o los fondos de venture capital.
Entonces, ¿cuáles son estas obligaciones y restricciones a las que tiene que hacer frente un prestatario si contrae Venture Debt? La buena noticia es que los prestamistas de VD no suelen imponer pactos financieros a los prestatarios, por lo que no cumplir un plan de negocio ambicioso no es un problema. Las principales restricciones tienen que ver con no pagar dividendos y no cambiar fundamentalmente la naturaleza de la empresa (por ejemplo, mediante fusiones y adquisiciones importantes), que no son un problema para las empresas emergentes. Una vez concedido el préstamo VD, el mantenimiento es muy sencillo, ya que el prestamista no interfiere en modo alguno en la gestión de la empresa.
Ahora que entendemos la naturaleza de la VD, pasemos a sus casos de uso. Fundamentalmente, VD es más barato que el capital – mientras que un proveedor de VD simplemente quiere que le devuelvan su préstamo y los intereses, los inversores de capital quieren rendimientos en los múltiplos de su inversión, lo que significa dilución para los fundadores. De ahí que la respuesta general sea: la empresa debe recurrir a la financiación mediante VD siempre que pueda, porque debe buscar la financiación más barata disponible. Esto es especialmente cierto en el entorno actual, cuando la captación de fondos es difícil y las empresas se enfrentan a la perspectiva de rondas planas o a la baja. En esta situación, VD es la respuesta perfecta para suavizar el golpe de tener que captar capital muy caro y dilutivo. Si la empresa tiene un buen encaje producto-mercado, crecimiento y un respaldo de capital riesgo de calidad o un claro camino hacia la rentabilidad, entonces financiar su plan de negocio, al menos parcialmente, con deuda tiene mucho sentido.
Una vez analizadas las ventajas de la VD para las empresas, pasemos a explicar por qué es una clase de activo interesante para los inversores. Normalmente, hay dos tipos de inversores interesados en VD: i) los inversores que tienen una asignación a la renta fija y buscan productos de deuda interesantes para añadir a esa cartera de «bonos aburridos», y ii) los inversores que desean una exposición de menor riesgo al ecosistema de venture capital. Para el primer tipo, el VD no sólo proporciona una mejora de la rentabilidad a través de mayores rendimientos, sino que también es un gran diversificador para una cartera de renta fija tradicional. El segundo tipo de inversor puede «sumergirse» en el ecosistema del venture capital y conocer las oportunidades que existen en él, con su capital a salvo.
Otro aspecto de interés para los inversores es que, a diferencia de los fondos de venture capital, empiezan a recibir el rendimiento de su inversión rápidamente en forma de distribuciones. Por supuesto, menos riesgo significa menos recompensa y los inversores en VD no recibirán las ambiciosas rentabilidades de 10x que a veces ofrecen los fondos de venture capital. Al mismo tiempo, es muy poco probable que los inversores en VD pierdan dinero, lo que desgraciadamente puede ocurrir con los fondos de venture capital, en particular con los fondos en fase semilla.
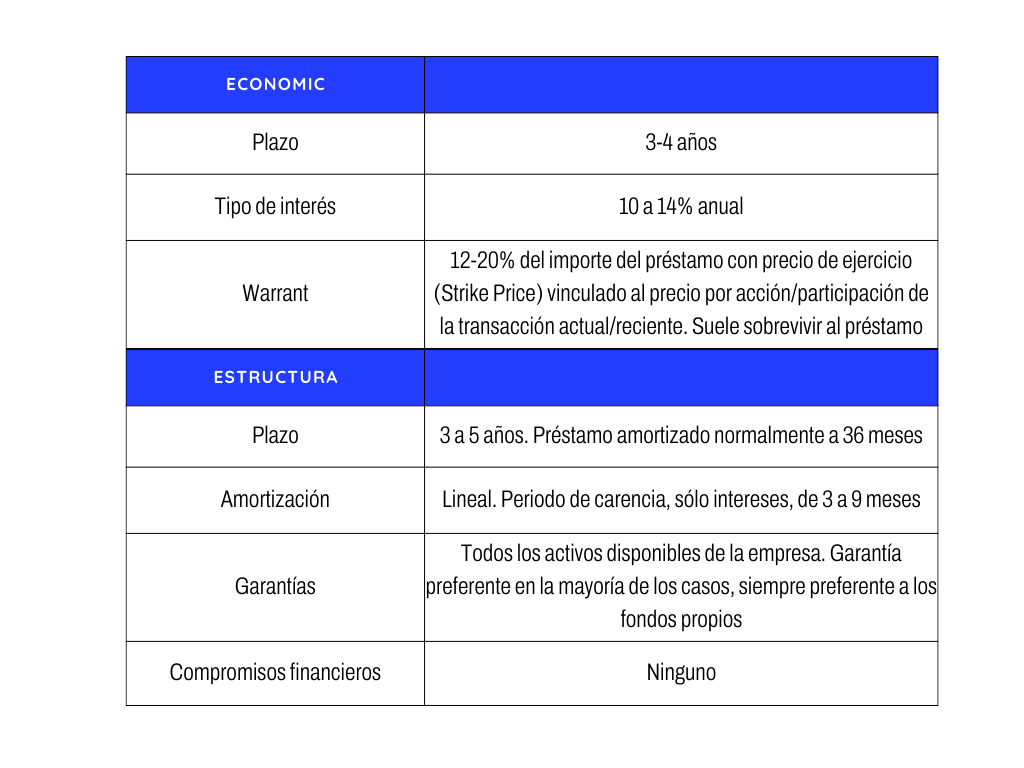
Una vez establecido que VD es un producto «win-win» tanto para las empresas como para los inversores, a continuación se ofrece un resumen de sus términos clave:
Condiciones Económicas y Estructurales Clave de los Préstamos Deuda Growth de Flashpoint